 Cправочники онлайн
Периодический информационный бюллетень. Издается с 1999 года.

Cудовое снабжение
- навигация и связь
- главный двигатель и вспомогательные механизмы
- гидравлическое оборудование
- электрооборудование
- кип и автоматика
- палубное оборудование
- аварийно-спасательные средства
- гсм, материалы, сырье, полуфабрикаты
- хозяйственное имущество
- телевизионное корабельное оборудование
- разное
Cудовое обслуживание
- судоремонт
- лабораторный анализ, проверки, испытания
- проектирование (разработка технической документации)
- прочие услуги
 |
 |
Новости - Судоходство и бизнес
| 23.09.2026 - | Как долго может просуществовать рынок сверхбольших танкеров (VLCC) с оборотом в миллион долларов? |

Рынок VLCC достиг уровней, которые еще несколько месяцев назад казались бы абсурдными. Доходы от перевозок между Ближним Востоком и Китаем превысили 1 миллион долларов в день, доходы от атлантических маршрутов выросли до сотен тысяч долларов, а цены на подержанные суда взлетели до такой степени, что ржавые 15-летние VLCC продаются дороже, чем новые.
Сейчас спор между аналитиками танкерного рынка разгорелся уже не о том, является ли рынок экстраординарным. Вопрос в том, является ли это очередным резким скачком, обреченным на крах, или же геополитические потрясения изменили эффективное предложение судов настолько, что доходы останутся на высоком уровне до 2027 года.
Morgan Stanley твердо придерживается последней точки зрения. В своем недавнем отчете «Танкеры и топливо: золотой век» компания утверждает, что эффективное предложение VLCC может оставаться ограниченным и после 2027 года, и прогнозирует дальнейший рост ставок фрахта VLCC на два года на 20-30%. Банк указал на старение флота, увеличение продолжительности рейсов, плавучие хранилища и возможности поглощения сбоев. Morgan Stanley отметил, что ставки фрахта VLCC на три года составляют около 100 000 долларов в день, считая ценообразование на долгосрочный период более полезным среднесрочным сигналом, чем сегодняшние впечатляющие спотовые показатели.
Брокерская компания BRS также отвергла сравнения с обвалом, последовавшим за бумом 2007-08 годов. Брокер заявил, что «доходы танкеров должны оставаться на высоком уровне еще некоторое время», оценив, что примерно 15% основного тоннажа VLCC в той или иной степени задействовано в ближневосточных перевозках. Он также подсчитал, что потенциальное пополнение запасов в 2027-28 годах может превысить 1,7 млрд баррелей, что обеспечит существенный спрос на транспортировку.
Sentosa Shipbrokers нашла аналогичную поддержку в Атлантике. Азиатские нефтеперерабатывающие заводы, стремящиеся получить запасы баррелей из Западной Африки, Мексиканского залива США и других регионов, увеличивают продолжительность рейсов в то время, когда лишь немногие суда балластируются в эти районы погрузки. В своем недавнем заключении компания пришла к выводу, что рынок «похоже, имеет потенциал для дальнейшего роста».
Брокер танкерных судов Gibson, пожалуй, дал наиболее ясное объяснение бычьего сценария. Согласно его данным, количество танкеров VLCC, застрявших в Персидском заливе и Оманском заливе, фактически превысило довоенные региональные поставки, хотя абсолютные объемы нефти остаются ниже. Челночные рейсы, перевалка с судна на судно и время ожидания просто требуют больше судов для перевозки каждой баррели.
На данный момент Gibson считает, что в аргументации преобладают сбои, отмечая, что «мало признаков того, что конфликт на Ближнем Востоке движется к разрешению».
Медвежий сценарий начинается с неприятного факта: чем выше начальная точка, тем сложнее ее поддерживать.
Сама BRS ожидает существенной нормализации. Ее последний график прогнозов прибыли показывает резкое снижение доходности танкерных судов в 2027 и 2028 годах, несмотря на то, что исторически она остается высокой. Таким образом, бычий аргумент BRS заключается не в сохранении многомиллионной прибыли, а в том, что итоговое снижение может быть гораздо более сильным, чем в предыдущих циклах.
Компания Breakwave Advisors более осторожно оценивает долгосрочную перспективу. В своем последнем отчете она оценивает текущую динамику рынка танкеров, настроения и фундаментальные показатели как позитивные, но предупреждает, что бурный рост фрахта спровоцировал увеличение заказов на крупные суда. Компания ожидает, что в долгосрочной перспективе сформируется «значительный отрицательный баланс», что в конечном итоге приведет к «спаду в отрасли».
Этот портфель заказов становится трудно игнорировать. Compass Maritime указывает 177 танкеров VLCC, запланированных к поставке в период 2026-2028 годов, в том числе 67 в следующем году и 99 в 2028 году.
Также наблюдается снижение спроса. Гибсон отметил, что исключительно высокие фрахтовые ставки уже побуждают некоторые грузы переходить на суда типа «суэцкий танкер», в то время как высокие цены на нефть рискуют сократить закупки сырой нефти. «Чем дольше сохраняются исключительно высокие цены на нефть и фрахт, — предупредил Гибсон, — тем выше риск необратимого снижения спроса».
Таким образом, рынок VLCC сталкивается с двумя убедительными, но совершенно разными сценариями.
Сторонники роста утверждают, что сбои фактически сократили флот, и что старение тоннажа, более длительные рейсы, челночные перевозки и восстановление запасов могут поддерживать высокую загрузку гораздо дольше, чем обычно.
Сторонники снижения не обязательно предвидят ослабление рынка танкеров. Их аргумент проще: доходы в размере 500 000–1 млн долларов в день сами по себе являются механизмом, который в конечном итоге разрушает бум, стимулируя строительство новых судов, изменяя поведение грузопотока и делая альтернативные логистические решения экономически выгодными.

|
Журнал «Судовое снабжение и обслуживание»

|
|
В журнале представлен весь спектр судового оборудования, комплектующих, запчастей, снабжения и материалов (с указанием контактных данных фирм производителей и поставщиков). Издание распространяется бесплатно целевой адресной рассылкой судостроительным и судоремонтным верфям; морским и речным портам; судовладельцам морского, речного, промыслового и специализированного флота; производителям и поставщикам судового оборудования, снабжения и материалов; предприятиям обслуживания флота (всего более 9000 компаний РФ). |
Подписаться Разместить информацию Посмотреть PDF-версию
Тематическое приложение к бюллетеню "Судовое снабжение и обслуживание"
Справочник «Судостроение и судоремонт в России»

|
|
25-е издание справочника предоставляет систематизированную обновленную информацию о более 3500 отечественных предприятиях судостроения и судоремонта, производителях и поставщиках судового оборудования, комплектующих, деталей и механизмов; проектно-конструкторских и научно-исследовательских учреждениях, классификационных и страховых обществах. цена 4900 руб. с доставкой |
Заказать Разместить рекламу Посмотреть ДЕМО-версию
Справочник «Судоходные компании России»

|
|
Справочник состоит из трех разделов: территориального, отраслевого (специализация флота), алфавитного. В издании предоставлена информация о 7000 судовладельцах морского, речного, рыбопромыслового и специализированного флота. Кроме контактных данных предприятий, в справочнике указаны также характеристика флота (количество судов, специализация), виды деятельности. цена 5900 руб. с доставкой |
Заказать Разместить рекламу Посмотреть ДЕМО-версию
Справочник «Порты и терминалы России»
|
|
Справочник состоит из трех основных разделов: Морские порты, Речные порты, Терминалы и алфавитного указателя. цена 3900 руб. с доставкой |
Заказать Разместить рекламу Посмотреть ДЕМО-версию
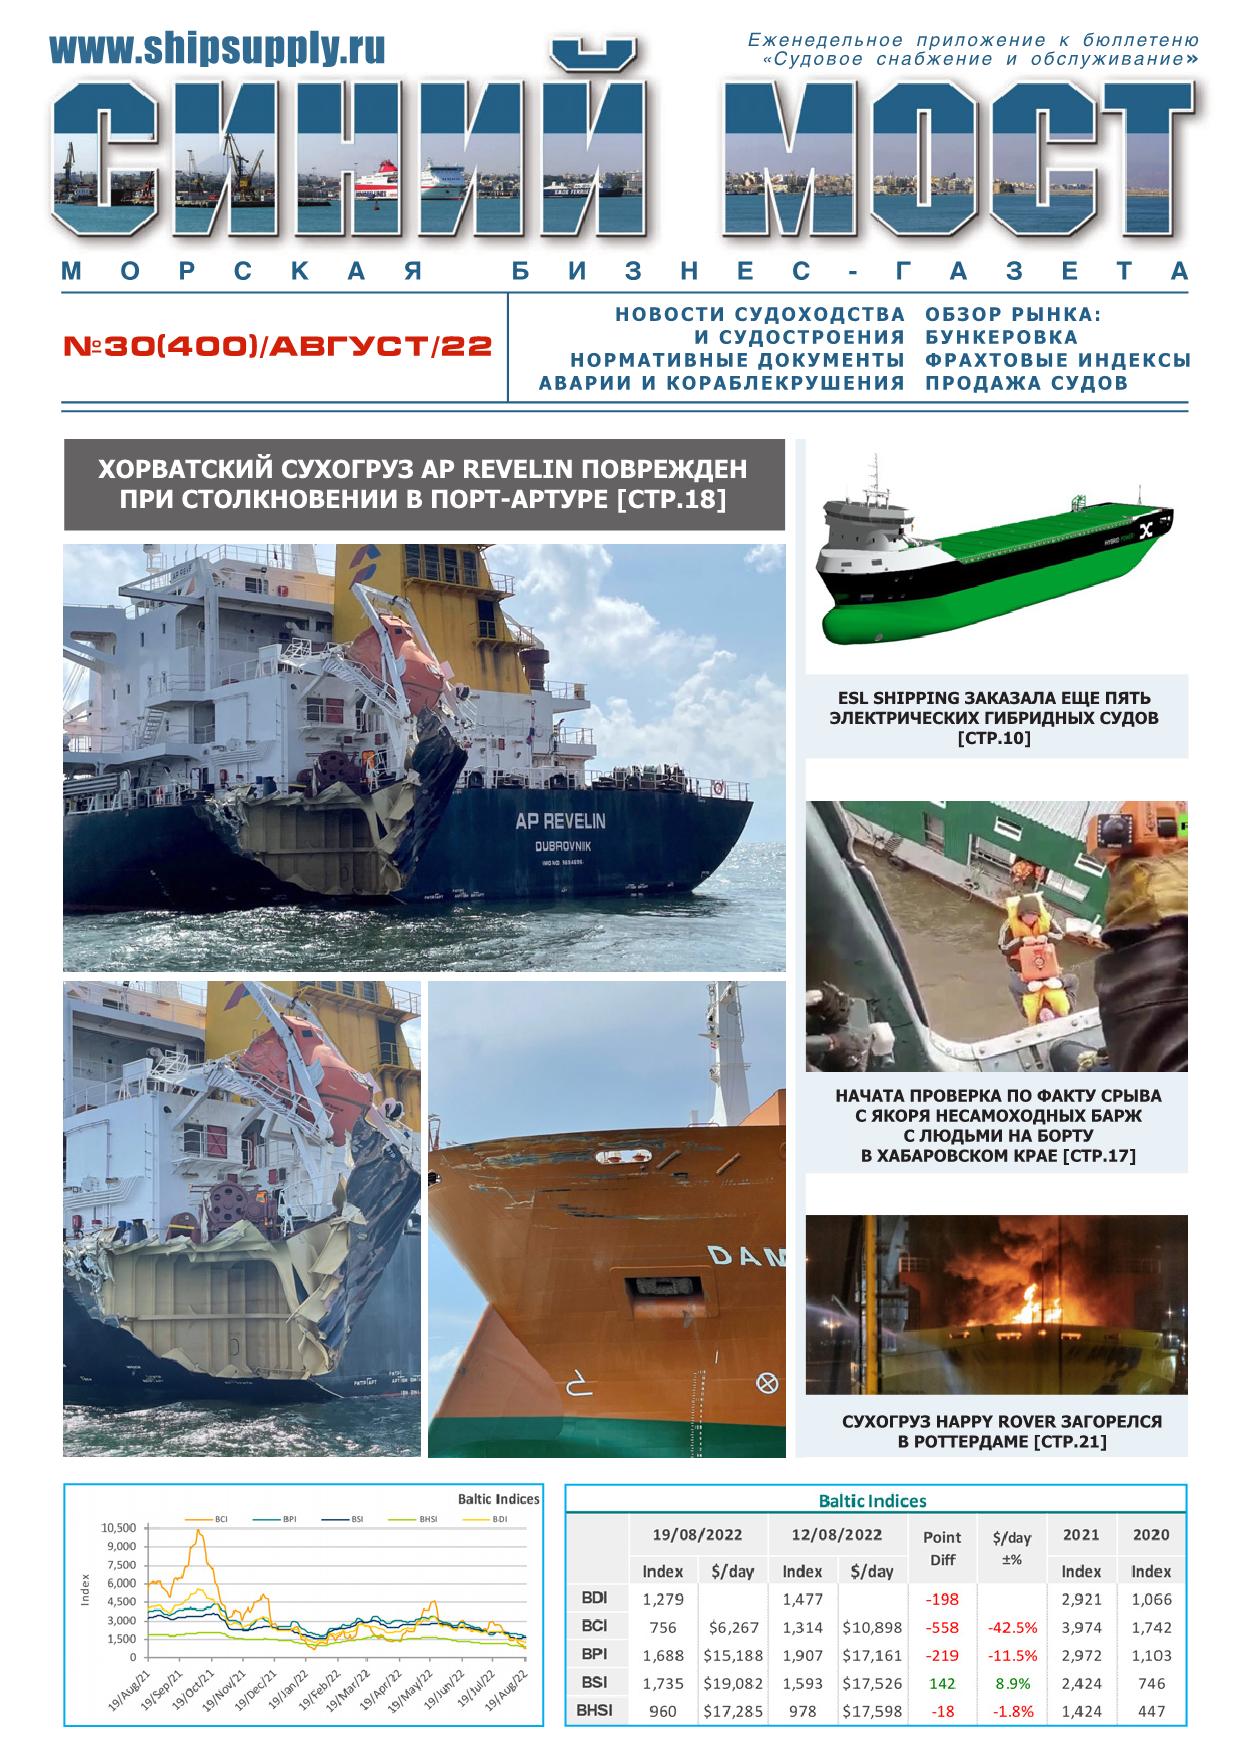
Газета «Синий мост»
|
|
СИНИЙ МОСТ - морская бизнес- газета.
Еженедельное приложение к бюллетеню «Судовое снабжение и обслуживание».
Наиболее значительные новости судоходства и судостроения за прошедшую неделю в удобном для чтения и распространения PDF-формате:
-аналитика и статистика водного транспорта;
-изменения законодательства и нормативная база;
-обзор рынка: заказы новостроев, продажи судов, цены на бункеровку, фрахтовые индексы;
-хроники аварий и кораблекрушений.
Доставляется подписчикам бюллетеня «Судовое снабжение и обслуживание» в электронном виде (в PDF формате).
|
Дизайн сайта — «Majordomo»
|
© 2014 - ООО «МК-Трейд» |